Załącznik nr 15 do ustawy o VAT od 2027 roku i MPP przy zapłacie dostawcy
Załącznik nr 15 to lista towarów i usług wrażliwych, przy których faktura ponad 15 000 zł brutto musi być zapłacona w mechanizmie podzielonej płatności. Od 1 stycznia 2027 roku obowiązuje jego nowe brzmienie z kodami CN i 87 pozycjami. Poniżej masz obie wersje obok siebie, skutki każdego przelewu i odczyt dostawcy po NIP, zanim zlecisz zapłatę.
W skrócie
- MPP obowiązkowe
- ponad 15 000 zł
- Sankcja za brak MPP
- 30% VAT
- Pozycji do końca 2026
- 150
- Pozycji od 1.01.2027
- 87
- Nowa podstawa
- Dz.U. 2026 poz. 1270
Dostawca po NIP przed przelewem
Wpisz NIP dostawcy z faktury i sprawdź, komu płacisz w MPP
Odczyt idzie na żywo do wykazu podatników VAT i pokazuje status (czynny, zwolniony albo brak rejestracji), nazwę, adres, numer KRS i liczbę rachunków. Przy towarze z załącznika nr 15 to druga połowa decyzji: MPP chroni przed sankcją, ale nie sprawdzi, czy płacisz właściwej firmie. Karta w koncie dokłada odpis KRS albo wpis CEIDG, pełną listę rachunków i PDF z identyfikatorem zapytania.
Nie masz numeru? Weź przykład: .
Wpisz NIP kontrahenta albo kliknij jeden z przykładów pod polem, żeby zobaczyć odczyt z Wykazu podatników VAT.
Nie ma tego numeru w wykazie Sprawdź numer Rejestr nie odpowiedział
ORLEN SPÓŁKA AKCYJNA
VAT: Czynny- NIP
- 774 000 14 54
- REGON
- 610188201
- KRS
- 0000028860
- Forma prawna
- Spółka akcyjna
- Data rejestracji
- 05.07.1993
- Adres
- CHEMIKÓW 7, 09-411 PŁOCK
- Rachunki w wykazie
- 236 w rejestrze Numery są zamaskowane w tym widoku. Pełne numery i porównanie z rachunkiem z faktury są w koncie.
Podmiot jest czynnym podatnikiem VAT, więc może wystawić Ci fakturę z VAT. W wykazie figuruje 236 rachunków rozliczeniowych, więc płatność powyżej 15 000 zł możesz bezpiecznie wysłać wyłącznie na jeden z nich. Podmiot ma wpis w KRS pod numerem 0000028860.
Odczyt z Wykazu podatników VAT Ministerstwa Finansów, 31.10.2026, 00:04. Identyfikator zapytania: kyZ0b-995b04h
Odczyt na żywo z Wykazu podatników VAT Ministerstwa Finansów. W koncie dochodzą dane z KRS, CEIDG i GUS, monitorowanie zmian oraz PDF z potwierdzeniem sprawdzenia.
Załącznik 15 VAT
Załącznik nr 15 do ustawy o VAT do końca 2026 i od 2027 roku
Do 31 grudnia 2026 roku obowiązuje lista ze 150 pozycjami opisanymi symbolami PKWiU. Od 1 stycznia 2027 roku zastępuje ją wykaz z ustawy z 4 września 2026 roku, ogłoszonej w Dzienniku Ustaw 29 września 2026 roku pod pozycją 1270. Towary są w nim opisane kodami Nomenklatury Scalonej (CN), czyli tymi samymi, których używa się przy cle, a usługi dalej symbolami PKWiU.
Grupy towarów prawie się nie zmieniają. Zmienia się numeracja i sposób przypisania, a kilka grup rośnie. Dochodzą drukarki i kopiarki podłączane do komputera albo sieci oraz gry uruchamiane monetą, kartą lub żetonem. Odpady, złom i surowce wtórne oraz części i akcesoria do samochodów są objęte bez względu na kod CN, a roboty budowlane specjalistyczne wchodzą całym działem 43 PKWiU.
Dla działu płatności skutek jest praktyczny: numer pozycji, który program księgowy dopisuje do faktury, w styczniu 2027 roku będzie inny, a kartoteki towarów trzeba przypisać do kodów CN. Dostawy z przełomu roku rozstrzyga przepis przejściowy: jeśli dostawa i faktura leżą po różnych stronach 1 stycznia 2027 roku, stosuje się stary załącznik.
Mówimy wprost: nie klasyfikujemy towarów do kodów CN i nie wysyłamy przelewów. Tabela poniżej jest mapą grup, a o tym, czy konkretna pozycja faktury jest w załączniku, rozstrzyga jej kod. Nasz odczyt odpowiada na drugie pytanie przed zapłatą: czy dostawca jest czynnym podatnikiem i czy rachunek z faktury jest w wykazie.
-
Paliwa i oleje
Pozycje do końca 2026: 92 i 93. Od 2027: 72 i 73.
Benzyny, olej napędowy, gaz do napędu silników, oleje opałowe i smarowe w rozumieniu przepisów o akcyzie.
-
Stal i wyroby stalowe
Pozycje do końca 2026: 10 do 39, 57 i 58. Od 2027: 19 do 40.
Żelazostopy, blachy i taśmy walcowane, pręty, kształtowniki, drut, rury i łączniki, konstrukcje i siatki z drutu.
-
Metale nieżelazne
Pozycje do końca 2026: 46 do 56. Od 2027: 41 do 51.
Miedź rafinowana i nierafinowana, pręty i drut miedziany, nikiel, aluminium, ołów, cynk i cyna nieobrobione plastycznie.
-
Metale szlachetne i biżuteria
Pozycje do końca 2026: 40 do 45 i 78. Od 2027: 12 do 18 i 75.
Srebro, złoto i platyna w stanie surowym lub półproduktu, wyroby jubilerskie, złoto inwestycyjne.
-
Komputery i elektronika
Pozycje do końca 2026: 59 do 64, 66, 94 i 95. Od 2027: 55, 56 i 60 do 65.
Laptopy, komputery, dyski HDD i SSD, smartfony i telefony komórkowe, procesory, aparaty i kamery cyfrowe, odbiorniki telewizyjne.
-
Drukarki, tonery i tusze
Pozycje do końca 2026: 7, 8 i 69. Od 2027: 5, 6, 53 i 54.
Kasety z tuszem i tonery z głowicą i bez niej. Nowość od 2027: drukarki i kopiarki podłączane do komputera albo sieci.
-
Części do pojazdów i akumulatory
Pozycje do końca 2026: 67, 68 i 70 do 77. Od 2027: 52, 57 do 59, 66, 68, 69 i 76.
Części silników, układy zapłonowe, oświetlenie, wiązki przewodów, akumulatory oraz części i akcesoria do samochodów i motocykli.
-
Odpady, złom i surowce wtórne
Pozycje do końca 2026: 79 do 91. Od 2027: 7, 9 do 11, 67 i 74.
Odpady z tworzyw, gumy, papieru i szkła, złom elektroniczny oraz od 2027 każdy odpad, złom i surowiec wtórny bez względu na kod.
-
Węgiel, koks i olej rzepakowy
Pozycje do końca 2026: 1 do 6. Od 2027: 1 do 4.
Węgiel kamienny i brunatny, koks i półkoks, brykiety z węgla, olej z rzepaku.
-
Konsole, gry i folia stretch
Pozycje do końca 2026: 9 i 65. Od 2027: 8, 70 i 71.
Konsole do gier wideo, folia typu stretch. Nowość od 2027: gry uruchamiane monetami, kartą albo żetonem.
-
Roboty budowlane
Pozycje do końca 2026: 98 do 144. Od 2027: 78 do 87.
Wznoszenie budynków, roboty inżynieryjne, a od 2027 cały dział 43 PKWiU, czyli wszystkie roboty budowlane specjalistyczne.
-
Uprawnienia do emisji CO2
Pozycje do końca 2026: 97. Od 2027: 77.
Przeniesienie uprawnień do emisji gazów cieplarnianych, bez względu na symbol PKWiU.
Przy zakupie z załącznika pierwszy odczyt dotyczy statusu dostawcy. Jak czytać pola wykazu i co znaczy każdy status, opisuje strona status VAT i sprawdzenie podatnika VAT. Dlaczego paliwo, stal i elektronika są na tej liście, czyli jak działają firmy znikające po wystawieniu faktur, pokazuje strona firma krzak.
MPP załącznik 15
MPP przy załączniku 15 i skutki każdego przelewu
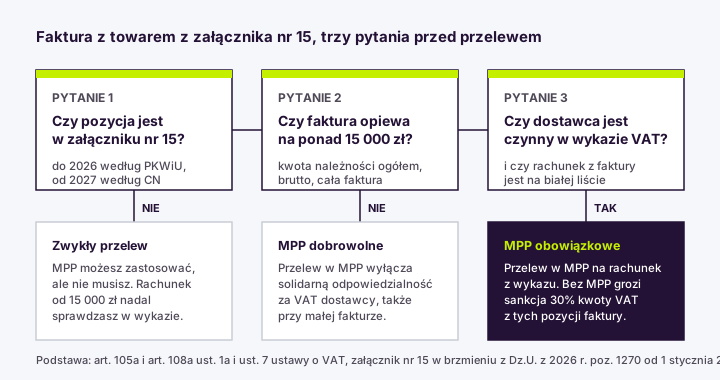
Obowiązek z art. 108a ust. 1a ustawy o VAT ma trzy warunki. Na fakturze jest co najmniej jedna pozycja z załącznika nr 15. Kwota należności ogółem, czyli brutto całej faktury, przekracza 15 000 zł. Płaci podatnik. Wtedy przelew idzie komunikatem podzielonej płatności: kwota VAT trafia na rachunek VAT dostawcy, reszta na jego rachunek rozliczeniowy. Obie strony muszą mieć rachunek rozliczeniowy w złotych.
Kwota ponad 15 000 zł liczy się od całej faktury, a nie od pozycji z załącznika. Faktura na 16 000 zł, w której tylko toner kosztuje 300 zł, i tak wymaga MPP. Dzielenie jednej dostawy na kilka faktur pod progiem jest drugą z przesłanek, na które patrzy urząd przy solidarnej odpowiedzialności.
Tabela pokazuje, co dzieje się w pięciu typowych sytuacjach. Kolumna z odpowiedzialnością solidarną dotyczy art. 105a, czyli długu VAT dostawcy, który nie wpłacił podatku z Twojej faktury.
-
Pozycja z załącznika, faktura ponad 15 000 zł, przelew w MPP
MPP: Obowiązek spełniony.
Solidarna odpowiedzialność: Wyłączona (art. 105a ust. 3 pkt 5 i 6).
Sankcja: Brak.
-
Pozycja z załącznika, faktura ponad 15 000 zł, zwykły przelew
MPP: Naruszenie art. 108a ust. 1a.
Solidarna odpowiedzialność: Wyłączona przez kwotę faktury.
Sankcja: 30% VAT z pozycji z załącznika, chyba że dostawca rozliczył cały VAT.
-
Pozycja z załącznika, faktura do 15 000 zł, zwykły przelew
MPP: Nie ma obowiązku.
Solidarna odpowiedzialność: Możliwa, jeśli wiedziałeś lub miałeś uzasadnione podstawy przypuszczać, że VAT nie trafi do urzędu.
Sankcja: Brak.
-
Pozycja z załącznika, faktura do 15 000 zł, przelew w MPP
MPP: Dobrowolne.
Solidarna odpowiedzialność: Wyłączona (art. 105a ust. 3 pkt 6).
Sankcja: Brak.
-
Paliwo do baku firmowego auta na stacji
MPP: Zależnie od kwoty faktury.
Solidarna odpowiedzialność: Wyłączona (art. 105a ust. 3 pkt 1).
Sankcja: Przy fakturze ponad 15 000 zł bez MPP tak.
15 000 zł
Próg obowiązku MPP
Kwota należności ogółem z faktury, brutto. Waluta obca przeliczana tak jak przy podstawie opodatkowania.
30%
Dodatkowe zobowiązanie
Od kwoty VAT przypadającej na pozycje z załącznika, gdy zapłaciłeś bez MPP mimo obowiązku.
1.01.2027
Nowe brzmienie listy
Kody CN dla towarów, 87 pozycji, a do tego załącznik nr 16 z usługami objętymi odpowiedzialnością solidarną.
MPP rozwiązuje sprawę sankcji i długu VAT dostawcy, ale nie sprawdza, komu płacisz. Bank przyjmie przelew podzielony na rachunek innej firmy, a wtedy płacący odpowiada za błąd na ogólnych zasadach. Przy transakcji od 15 000 zł rachunek dostawcy musi też być w wykazie, co rozpisuje strona zapłata na rachunek spoza białej listy, a to, jak sprawdzić sam numer konta, pokazuje strona biała lista kont. Dlaczego rachunku VAT dostawcy nie znajdziesz w wykazie i który numer wpisać w komunikacie, wyjaśnia strona rachunek VAT a biała lista, a co zrobić, gdy faktura ponad próg nie ma dopisku, wpis faktura powyżej 15 tys. bez split payment.
Z praktyki
Zakup towarów z załącznika 15 w czterech firmach
-
Hurtownia budowlana
Nowy dostawca prętów zbrojeniowych przysyła fakturę na 46 000 zł z dopiskiem o podzielonej płatności i prośbą o przelew na nowe konto.
Wykaz: czynny VAT od 2019. KRS: spółka z o.o., aktywna. Konto z faktury: brak w wykazie.
Pręty są w załączniku, więc przelew idzie w MPP. Ale na rachunek z wykazu, nie na nowe konto z maila. Dostawca potwierdza telefonicznie, że konto zmieniono po ataku na skrzynkę.
-
Serwis komputerowy
Firma kupuje 30 laptopów od pośrednika, który daje cenę o 18% niższą od dystrybutorów, na fakturach po 14 500 zł.
Wykaz: czynny VAT od trzech miesięcy. CEIDG: wpis z tego samego kwartału, adres w wirtualnym biurze.
Faktury pod progiem 15 000 zł i cena wyraźnie poniżej rynku to wprost przesłanka z art. 105a ust. 2. Zakup idzie w MPP mimo braku obowiązku, a odczyt z rejestrów trafia do akt.
-
Firma transportowa
Hurtowy dostawca oleju napędowego wystawia co tydzień faktury po 60 000 zł.
Wykaz: czynny VAT, cztery rachunki. KRS: aktywna spółka akcyjna.
Każda płatność w MPP na rachunek z wykazu. Dostawca idzie do monitoringu, który zgłosi zmianę statusu VAT albo rachunku przed kolejnym przelewem.
-
Deweloper
Podwykonawca robót tynkarskich wystawia w lutym 2027 fakturę na 22 000 zł za roboty z grudnia 2026.
Wykaz: czynny VAT. CEIDG: aktywny wpis.
Dostawa przed 1 stycznia 2027 i faktura po tej dacie, więc zgodnie z art. 6 ustawy zmieniającej stosuje się stary załącznik. Roboty tynkarskie są w obu wersjach, więc przelew i tak idzie w MPP.
Drugi przypadek jest najczęstszy w praktyce kontroli. Faktury tuż pod progiem, młoda firma i cena wyraźnie niższa od rynku to dokładnie okoliczności, które art. 105a ust. 2 nazywa odbiegającymi od zwykłego obrotu. Jakie dowody sprawdzenia dostawcy urząd uznaje w takiej sprawie, opisujemy we wpisie kontrola krzyżowa i dowód sprawdzenia kontrahenta.
Gdy przychodzi faktura z dopiskiem MPP
Zapłata za towar z załącznika 15 w czterech krokach
-
Krok 1
Ustal pozycję i kwotę
Czy choć jedna pozycja jest w załączniku i czy brutto faktury przekracza 15 000 zł. Dopisek o MPP na fakturze pomaga, ale obowiązek wynika z ustawy, nie z dopisku.
-
Krok 2
Sprawdź dostawcę po NIP
Status w wykazie VAT, wpis w KRS albo CEIDG, data rejestracji. Młoda firma z ceną poniżej rynku to sygnał z art. 105a ust. 2.
-
Krok 3
Porównaj rachunek z wykazem
Numer z faktury musi być na liście rachunków dostawcy. Nowe konto podane mailem wyjaśniasz telefonicznie, pod numerem znanym wcześniej.
-
Krok 4
Zapłać w MPP i zapisz PDF
Przelew komunikatem podzielonej płatności z numerem faktury i NIP dostawcy, a do dokumentu PDF z odczytem rejestrów z dnia zapłaty.
Przy stałych dostawcach paliwa, stali albo elektroniki drugi i trzeci krok robi się raz, przy imporcie listy NIP-ów, a potem pilnuje ich monitoring: utrata statusu VAT, zawieszenie albo nowy rachunek przychodzą jako alert przed kolejnym przelewem. Jak to ustawić, opisuje strona monitoring kontrahentów. Gdy dostawca przysyła fakturę w PDF zamiast przez KSeF, sprawdź też, czy w ogóle może, na stronie czy firma jest w KSeF.
Dla kogo
Sprawdzanie dostawców towarów wrażliwych w trzech poziomach
Ceny netto za miesiąc, bez opłaty aktywacyjnej. Status VAT, pełna lista rachunków, odpis KRS albo wpis CEIDG i PDF są na każdym poziomie. Import listy, monitoring zmian z alertami i archiwum z eksportem zaczynają się od poziomu Biuro.
-
Kontrola
199 zł netto + 23% VAT
Firma, która kilka razy w miesiącu kupuje towar z załącznika od nowego dostawcy i chce przed przelewem status VAT, wpis w rejestrze, rachunki i PDF z dnia sprawdzenia.
200 sprawdzeń miesięcznie. Monitoring: Nie.
-
Biuro
399 zł netto + 23% VAT
Dział zakupów albo biuro rachunkowe ze stałymi dostawcami stali, paliwa czy elektroniki. Import NIP z pliku i codzienny monitoring statusu i rachunków.
2 000 sprawdzeń miesięcznie. Monitoring: 500 firm.
-
Firma
999 zł netto + 23% VAT
Sprawdzenie dostawcy wpięte w obieg faktur albo ERP przez API, z webhookiem, gdy dostawca straci status VAT albo zmieni rachunek.
10 000 sprawdzeń miesięcznie. Monitoring: 5 000 firm.
Pełne zestawienie limitów jest w cenniku. Co zawiera dokument z odczytu i dlaczego waży więcej niż zrzut ekranu, pokazuje strona raport z weryfikacji kontrahenta VAT.
Pytania o załącznik 15 i MPP
Pytania o załącznik nr 15, split payment i odpowiedzialność nabywcy
Kiedy split payment jest obowiązkowy?
Co się zmienia w załączniku nr 15 od 2027 roku?
Czy MPP jest obowiązkowe poniżej 15 000 zł?
Jakie usługi są w załączniku nr 15?
Co grozi za brak split payment przy towarach z załącznika 15?
Czy nabywca odpowiada za VAT dostawcy towarów z załącznika 15?
Czy przy MPP trzeba sprawdzać dostawcę na białej liście?
Gdzie znaleźć załącznik nr 15 do ustawy o VAT w PDF?
Czym jeszcze sprawdzisz dostawcę przed przelewem
Dlaczego rachunku VAT nie ma w wykazie i który numer wpisać w przelewie MPP.
KRZ, dział 6 KRS i komu płacić, gdy kontrahent ogłosił upadłość.
Odpis KRS, reprezentacja, kapitał i zarząd spółki przed umową.
Konto w euro dostawcy w wykazie VAT przed przelewem od 15 000 zł.
Cała lista dostawców zestawiona z wykazem VAT codziennie.
Wspólnicy, rachunki i status VAT spółki cywilnej po NIP.
Sprawdź dostawcę po NIP, zanim zapłacisz w MPP
Status VAT, odpis KRS albo wpis CEIDG, pełna lista rachunków z wykazu i PDF z identyfikatorem zapytania z dnia przelewu. Od 199 zł netto miesięcznie + 23% VAT, bez opłaty aktywacyjnej.
Bez karty. Jeden adres e-mail, nic więcej.