Solidarna odpowiedzialność VAT za usługi od 2027 roku i art. 105a ustawy o VAT
Kogo obejmuje nowy załącznik nr 16, dlaczego przy usługach chroni mała faktura, a duża nie, i co zrobić z wykonawcami przed pierwszymi fakturami z 2027 roku.
9 października 2026, 7 min czytania. Tekst zespołu Businesses.
Sprawdź, zanim przeczytasz dalej
Wpisz NIP kontrahenta i zobacz odczyt z rejestru
Odczyt idzie na żywo do Wykazu podatników VAT Ministerstwa Finansów. Bez zakładania konta i bez limitu na tej stronie.
Nie masz numeru? Weź przykład: .
Wpisz NIP kontrahenta albo kliknij jeden z przykładów pod polem, żeby zobaczyć odczyt z Wykazu podatników VAT.
Nie ma tego numeru w wykazie Sprawdź numer Rejestr nie odpowiedział
ORLEN SPÓŁKA AKCYJNA
VAT: Czynny- NIP
- 774 000 14 54
- REGON
- 610188201
- KRS
- 0000028860
- Forma prawna
- Spółka akcyjna
- Data rejestracji
- 05.07.1993
- Adres
- CHEMIKÓW 7, 09-411 PŁOCK
- Rachunki w wykazie
- 236 w rejestrze Numery są zamaskowane w tym widoku. Pełne numery i porównanie z rachunkiem z faktury są w koncie.
Podmiot jest czynnym podatnikiem VAT, więc może wystawić Ci fakturę z VAT. W wykazie figuruje 236 rachunków rozliczeniowych, więc płatność powyżej 15 000 zł możesz bezpiecznie wysłać wyłącznie na jeden z nich. Podmiot ma wpis w KRS pod numerem 0000028860.
Odczyt z Wykazu podatników VAT Ministerstwa Finansów, 31.10.2026, 00:04. Identyfikator zapytania: kyZ0b-995b04h
Odczyt na żywo z Wykazu podatników VAT Ministerstwa Finansów. W koncie dochodzą dane z KRS, CEIDG i GUS, monitorowanie zmian oraz PDF z potwierdzeniem sprawdzenia.
Od 1 stycznia 2027 roku firma, która kupuje usługi z nowego załącznika nr 16 do ustawy o VAT, odpowiada solidarnie za VAT wykonawcy, jeśli wiedziała albo miała uzasadnione podstawy przypuszczać, że nie wpłaci on podatku z jej faktury. Załącznik obejmuje 12 grup: oprogramowanie, doradztwo, hosting, rachunkowość, reklamę, badania rynku, pracę tymczasową i obsługę biura. Odpowiedzialność wyłącza zapłata w MPP albo faktura poniżej 15 000 zł przy obrocie z wykonawcą do 50 000 zł netto miesięcznie.
Do tej pory art. 105a dotyczył wyłącznie towarów wrażliwych, takich jak paliwo, stal czy elektronika. Ustawa z 4 września 2026 roku, ogłoszona w Dzienniku Ustaw pod pozycją 1270, rozszerza go na usługi, które kupuje prawie każda firma. Ten tekst jest dla osoby, która zatwierdza faktury od agencji, software house'ów, biur rachunkowych, doradców i agencji pracy. Pokazujemy, kogo dokładnie dotyczy zmiana, kiedy odpowiedzialność się wyłącza i co zrobić z wykonawcami, zanim przyjdą pierwsze faktury z 2027 roku.
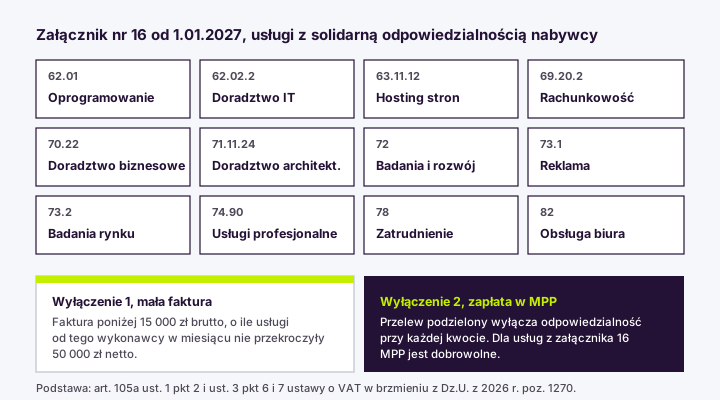
Załącznik nr 16 do ustawy o VAT i 12 grup usług
Lista jest zamknięta i opisana symbolami PKWiU. Usługa spoza tych symboli nie wchodzi w art. 105a, nawet jeśli brzmi podobnie. Poniżej pełny wykaz z ustawy, z przykładami tego, co zwykle kryje się pod danym symbolem na fakturach.
| Poz. | PKWiU | Usługi | Przykładowe faktury |
|---|---|---|---|
| 1 | 62.01 | Usługi związane z oprogramowaniem | Software house, programiści na kontrakcie B2B, wdrożenia |
| 2 | 62.02.2 | Doradztwo w zakresie oprogramowania | Konsultanci systemów ERP, audyt architektury IT |
| 3 | 63.11.12 | Zarządzanie stronami internetowymi (hosting) | Hosting stron i sklepów, utrzymanie serwisów |
| 4 | 69.20.2 | Usługi rachunkowo-księgowe | Biuro rachunkowe, outsourcing księgowości |
| 5 | 70.22 | Pozostałe doradztwo w prowadzeniu działalności | Doradcy zarządczy, interim management, doradztwo operacyjne |
| 6 | 71.11.24 | Doradztwo w projektach architektoniczno-budowlanych | Konsultacje projektowe dla inwestycji |
| 7 | 72 | Badania naukowe i prace rozwojowe | Zlecone prace B+R, laboratoria |
| 8 | 73.1 | Usługi reklamowe | Agencje reklamowe, kampanie, zakup mediów |
| 9 | 73.2 | Badania rynku i opinii publicznej | Badania konsumenckie, sondaże |
| 10 | 74.90 | Pozostałe usługi profesjonalne, naukowe i techniczne | Usługi eksperckie spoza innych grup |
| 11 | 78 | Usługi związane z zatrudnieniem | Agencje pracy tymczasowej, rekrutacja, leasing pracowników |
| 12 | 82 | Administracyjna obsługa biura i usługi wspomagające | Call center, obsługa sekretariatu, wirtualne biuro |
Wybór nie jest przypadkowy. To usługi niematerialne, przy których trudno sprawdzić, czy świadczenie w ogóle się odbyło, i w których najczęściej pojawiają się puste faktury. Jeśli Twoja agencja, która zajmuje się prowadzeniem kampanii Google Ads, fakturuje usługi reklamowe, od stycznia każda jej faktura wchodzi w zakres nowego przepisu. Tak samo faktura od biura rachunkowego, od dostawcy hostingu i od agencji pracy tymczasowej.
Kiedy nabywca odpowiada za VAT wykonawcy
Sam zakup usługi z załącznika nie wystarczy. Art. 105a ust. 1 wymaga, żeby w momencie świadczenia usługi nabywca wiedział albo miał uzasadnione podstawy przypuszczać, że cały VAT z jego faktury albo jego część nie trafi do urzędu skarbowego. Odpowiada wtedy razem z wykonawcą, ale tylko za tę część zaległości, która proporcjonalnie przypada na usługę wykonaną dla niego.
Ustęp 2 mówi, kiedy urząd uzna, że takie podstawy były: gdy okoliczności albo warunki świadczenia odbiegały od zwykłych dla danych usług, w szczególności gdy cena była bez uzasadnienia ekonomicznego niższa od rynkowej. W praktyce urząd patrzy na te same sygnały, które opisujemy przy należytej staranności w VAT: świeżo zarejestrowana firma, brak zaplecza do wykonania usługi, rachunek spoza wykazu, ceny mocno poniżej konkurencji, kilka faktur tuż pod progiem zamiast jednej.
Ustęp 4 daje drogę obrony. Jeśli wykażesz, że nietypowe okoliczności nie miały wpływu na niezapłacenie podatku, odpowiedzialności nie ma. Żeby to wykazać, potrzebujesz dokumentów z dnia transakcji, a nie z dnia, w którym przyszło pismo z urzędu.
Wyłączenia przy usługach działają inaczej niż przy towarach
Tu jest najważniejsza różnica, którą łatwo przeoczyć. Przy towarach z załącznika nr 15 odpowiedzialność wyłącza faktura ponad 15 000 zł, bo taką i tak trzeba zapłacić w MPP. Przy usługach z załącznika nr 16 jest odwrotnie: chroni mała faktura, a duża nie, bo MPP dla tych usług nie jest obowiązkowe.
| Sytuacja | Towary z załącznika 15 | Usługi z załącznika 16 od 2027 |
|---|---|---|
| Zapłata w MPP | Odpowiedzialność wyłączona | Odpowiedzialność wyłączona |
| Faktura ponad 15 000 zł, zwykły przelew | Odpowiedzialność wyłączona, ale grozi sankcja 30% za brak obowiązkowego MPP | Odpowiedzialność możliwa, MPP nie jest obowiązkowe |
| Faktura poniżej 15 000 zł, zwykły przelew | Odpowiedzialność możliwa | Wyłączona, chyba że usługi od tego wykonawcy w miesiącu przekroczyły 50 000 zł netto |
| Kilka faktur pod progiem w miesiącu | Bez znaczenia dla wyłączenia | Po przekroczeniu 50 000 zł netto miesięcznie wyłączenie przestaje działać |
Wniosek dla działu płatności jest prosty. Stały wykonawca z fakturami powyżej 15 000 zł albo z obrotem powyżej 50 000 zł netto miesięcznie to grupa, którą od stycznia warto płacić w MPP, albo przynajmniej sprawdzać przed każdym przelewem. Rozbijanie faktur nic nie da, bo próg miesięczny liczy się łącznie dla jednego wykonawcy.
Od kiedy obowiązuje solidarna odpowiedzialność za usługi
Ustawa wchodzi w życie 1 stycznia 2027 roku. Według art. 3 nowe brzmienie art. 105a stosuje się do usług, dla których obowiązek podatkowy powstał od tego dnia. Usługa wykonana w grudniu 2026 roku i zafakturowana w styczniu zostaje więc co do zasady na starych zasadach, a abonament za styczeń 2027 roku jest już objęty nowymi. Przy usługach ciągłych, rozliczanych miesięcznie, pierwsze objęte faktury przyjdą na początku lutego.
Ta sama ustawa daje też nowe brzmienie załącznika nr 15 z kodami CN zamiast PKWiU. Obie wersje listy towarów obok siebie i skutki każdego przelewu rozpisaliśmy na stronie załącznik nr 15 do ustawy o VAT od 2027 roku i MPP.
Jak się zabezpieczyć przed odpowiedzialnością za VAT wykonawcy
Ustawa daje dwa twarde wyłączenia i jedną drogę obrony. Z tego wynika prosty porządek pracy na grudzień 2026 roku i dalej.
- Zrób listę wykonawców z załącznika 16. Przejrzyj faktury kosztowe z ostatnich trzech miesięcy i oznacz tych, których usługi mają symbole z tabeli. Zwykle to kilkunastu dostawców, nie kilkuset.
- Policz obrót miesięczny z każdym. Wykonawcy z fakturami ponad 15 000 zł albo obrotem powyżej 50 000 zł netto miesięcznie to grupa bez automatycznego wyłączenia.
- Sprawdź każdego po NIP. Status w wykazie podatników VAT, wpis w KRS albo CEIDG, data rejestracji i lista rachunków. Zapisz wynik z datą. Jak czytać status, opisuje strona status VAT i sprawdzenie podatnika VAT.
- Zdecyduj o MPP. Dla grupy z punktu 2 przelew podzielony jest najtańszym zabezpieczeniem. Kosztuje tylko tyle, że wykonawca dostaje VAT na rachunek VAT, a nie na zwykłe konto.
- Ustaw monitoring. Wykonawca, który za pół roku straci status VAT albo zmieni rachunek, powinien zapalić alarm przed kolejnym przelewem, a nie przy kontroli. To robi monitoring kontrahentów.
Dokument z punktu 3 jest Twoim dowodem z ust. 4. Odczyt z rejestrów z identyfikatorem zapytania i datą pokazuje, co wiedziałeś w dniu transakcji. Czym taki dokument różni się od zrzutu ekranu, pokazuje strona raport z weryfikacji kontrahenta VAT.
Pytania o solidarną odpowiedzialność VAT
Na czym polega solidarna odpowiedzialność VAT?
Urząd skarbowy może żądać zaległego VAT od nabywcy tak samo jak od sprzedawcy, który go nie wpłacił. Nabywca odpowiada do wysokości podatku przypadającego na jego zakup i tylko wtedy, gdy wiedział albo miał uzasadnione podstawy przypuszczać, że VAT nie trafi do urzędu. Dziś dotyczy to towarów z załącznika nr 15, od 2027 roku także usług z załącznika nr 16.
Czy usługi księgowe są objęte solidarną odpowiedzialnością?
Tak, od 1 stycznia 2027 roku. Usługi rachunkowo-księgowe z symbolem PKWiU 69.20.2 są pozycją 4 załącznika nr 16. Faktura od biura rachunkowego poniżej 15 000 zł jest wyłączona, o ile miesięczny obrót z tym biurem nie przekracza 50 000 zł netto. Przy większych kwotach chroni zapłata w MPP.
Czy MPP jest obowiązkowe dla usług z załącznika 16?
Nie. Obowiązek podzielonej płatności z art. 108a ust. 1a dotyczy tylko towarów i usług z załącznika nr 15. Przy usługach z załącznika nr 16 MPP jest dobrowolne, ale to jedyne wyłączenie, które działa niezależnie od kwoty faktury i obrotu z wykonawcą.
Czy biała lista chroni przed odpowiedzialnością z art. 105a?
Nie wprost. Zapłata na rachunek z wykazu chroni przed sankcjami z art. 117ba Ordynacji podatkowej i z ustaw o PIT i CIT, a art. 105a ma własne wyłączenia. Status w wykazie i rachunek z listy są jednak częścią dowodu, że transakcja wyglądała normalnie, a to rozstrzyga o uzasadnionych podstawach z ust. 2.
Czy odpowiadam za VAT wykonawcy, który zbankrutował?
Tylko gdy spełnione są warunki z art. 105a. Sama upadłość wykonawcy nie przenosi na Ciebie jego długu. Odpowiedzialność wyłącza też sytuacja, w której zaległość nie wiązała się z udziałem wykonawcy w nierzetelnym rozliczaniu VAT dla korzyści majątkowej. Jak sprawdzić, czy firma jest w upadłości, opisuje strona jak sprawdzić upadłość firmy.
Strona główna tego tematu
Towary wrażliwe w obu wersjach listy i co sprawdzić przed przelewem w MPP.
Dalej w tym temacie
Raport BIK firmowy i cena pakietów
ERIF raport o firmie i jego cena
Faktura powyżej 15 tys. bez split payment
Sprawdź pierwszego kontrahenta teraz
Wyszukiwarka działa bez zakładania konta. Konto dokłada dane z KRS, CEIDG i GUS, monitorowanie zmian, archiwum sprawdzeń i PDF z potwierdzeniem.
Bez karty. Jeden adres e-mail, nic więcej.