Pusta faktura i jej konsekwencje dla nabywcy oraz obrona prawa do odliczenia VAT
Faktura od firmy krzak albo za dostawę, której nie było, kosztuje nabywcę cały odliczony VAT, odsetki i sankcję. Rozpisujemy skutki według przepisów, co urząd bierze pod uwagę przy dobrej wierze i co zrobić, zanim przyjdzie kontrola.
29 września 2026, 8 min czytania. Tekst zespołu Businesses.
Sprawdź, zanim przeczytasz dalej
Wpisz NIP kontrahenta i zobacz odczyt z rejestru
Odczyt idzie na żywo do Wykazu podatników VAT Ministerstwa Finansów. Bez zakładania konta i bez limitu na tej stronie.
Nie masz numeru? Weź przykład: .
Wpisz NIP kontrahenta albo kliknij jeden z przykładów pod polem, żeby zobaczyć odczyt z Wykazu podatników VAT.
Nie ma tego numeru w wykazie Sprawdź numer Rejestr nie odpowiedział
ORLEN SPÓŁKA AKCYJNA
VAT: Czynny- NIP
- 774 000 14 54
- REGON
- 610188201
- KRS
- 0000028860
- Forma prawna
- Spółka akcyjna
- Data rejestracji
- 05.07.1993
- Adres
- CHEMIKÓW 7, 09-411 PŁOCK
- Rachunki w wykazie
- 236 w rejestrze Numery są zamaskowane w tym widoku. Pełne numery i porównanie z rachunkiem z faktury są w koncie.
Podmiot jest czynnym podatnikiem VAT, więc może wystawić Ci fakturę z VAT. W wykazie figuruje 236 rachunków rozliczeniowych, więc płatność powyżej 15 000 zł możesz bezpiecznie wysłać wyłącznie na jeden z nich. Podmiot ma wpis w KRS pod numerem 0000028860.
Odczyt z Wykazu podatników VAT Ministerstwa Finansów, 31.10.2026, 00:04. Identyfikator zapytania: kyZ0b-995b04h
Odczyt na żywo z Wykazu podatników VAT Ministerstwa Finansów. W koncie dochodzą dane z KRS, CEIDG i GUS, monitorowanie zmian oraz PDF z potwierdzeniem sprawdzenia.
Pusta faktura to faktura, za którą nie stoi rzeczywista transakcja: towaru nie dostarczono, usługi nie wykonano albo wystawca w ogóle nie istnieje. Nabywca traci wtedy prawo do odliczenia VAT z takiego dokumentu, płaci dodatkowe zobowiązanie do 30% zakwestionowanej kwoty, a przy świadomym udziale nawet 100%. Bronić się może dobrą wiarą, ale tylko wtedy, gdy ma dowód, że sprawdził dostawcę przed zapłatą.
Ten tekst jest dla osoby, która ma pustą fakturę albo jej podejrzenie w księgach: dostawca przestał odbierać telefony, urząd przysłał wezwanie w ramach kontroli krzyżowej, albo biuro rachunkowe zapytało, skąd właściwie przyszedł ten towar. Rozpisujemy, co grozi według przepisów, co urząd bierze pod uwagę przy ocenie dobrej wiary i co zrobić teraz, zanim sprawa trafi do kontroli.
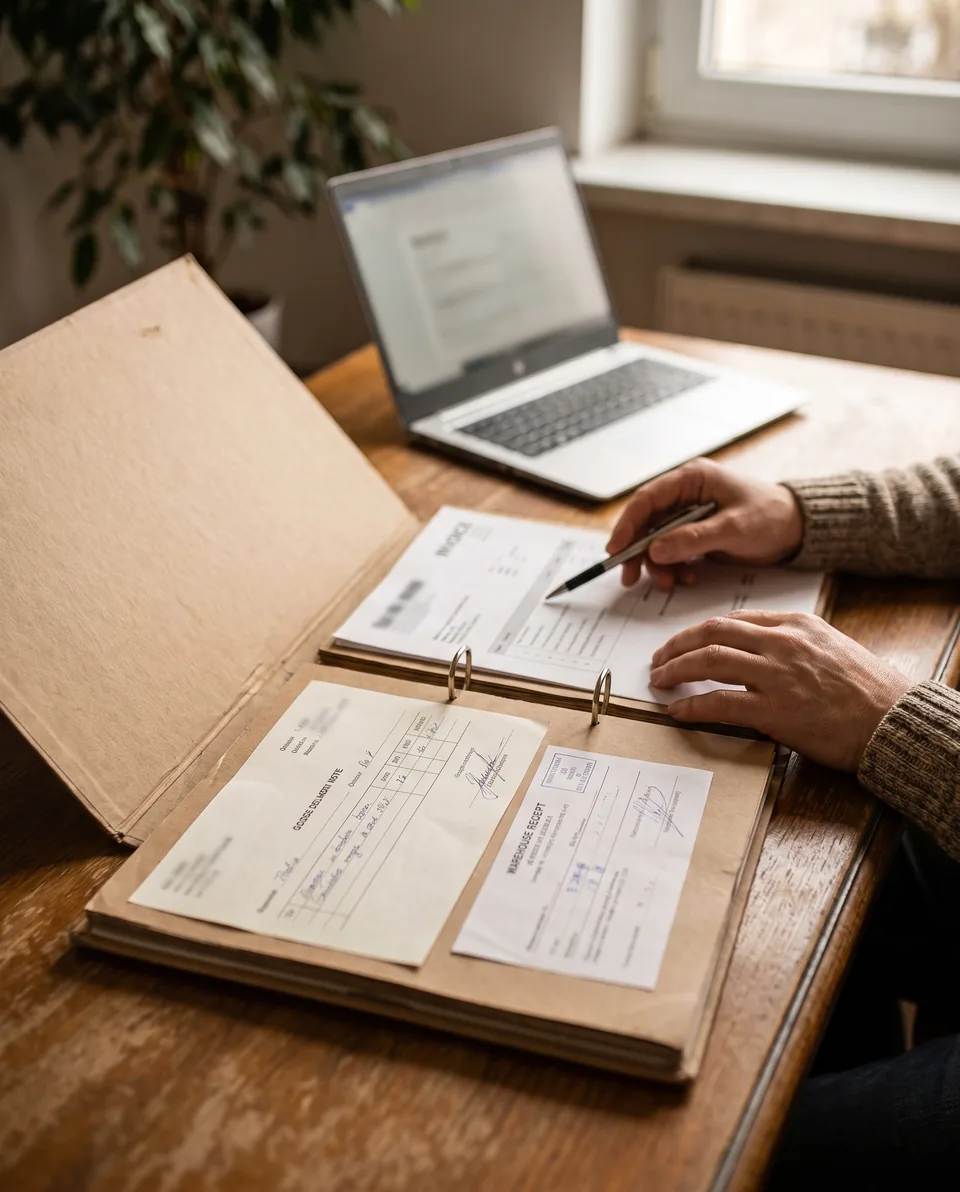
Kiedy faktura jest pusta w rozumieniu ustawy o VAT
Określenia „pusta faktura” nie ma w ustawie. Przepis, który się za nim kryje, to art. 88 ust. 3a ustawy o VAT. Wymienia on sytuacje, w których faktura nie daje podstawy do obniżenia podatku należnego, nawet jeśli jest formalnie poprawna, ma właściwy NIP i przeszła przez KSeF. KSeF sprawdza strukturę dokumentu, a nie to, czy towar kiedykolwiek wyjechał z magazynu.
| Rodzaj wady | Przepis | Zakres utraty odliczenia |
|---|---|---|
| Wystawca to podmiot nieistniejący (firma krzak) | Art. 88 ust. 3a pkt 1 lit. a | Cały VAT z faktury |
| Faktura stwierdza czynność, której nie było | Art. 88 ust. 3a pkt 4 lit. a | VAT w części dotyczącej tej czynności |
| Kwoty niezgodne z rzeczywistością | Art. 88 ust. 3a pkt 4 lit. b | VAT z zawyżonych pozycji |
| Czynność pozorna albo sprzeczna z prawem (art. 58 i 83 kodeksu cywilnego) | Art. 88 ust. 3a pkt 4 lit. c | VAT z tych czynności |
W praktyce najczęściej spotyka się dwa pierwsze przypadki naraz. Towar fizycznie przyszedł, ale nie od firmy, która wystawiła fakturę, bo ta istniała tylko w rejestrach. Urząd uznaje wtedy, że między Tobą a wystawcą nie było dostawy, więc faktura jest pusta, choć paleta stali stoi w magazynie. To typowy obraz karuzeli VAT, a jej pierwsze ogniwo to tak zwany znikający podatnik. Po czym go poznać w rejestrach, opisujemy na stronie o tym, jak rozpoznać firmę krzak przed przelewem.
Pusta faktura, konsekwencje dla nabywcy według przepisów
Konsekwencje przychodzą zwykle rok albo dwa po transakcji, gdy wystawcy dawno nie ma. Urząd nie szuka go, tylko koryguje rozliczenie nabywcy. Oto co dokładnie może się stać, od skutku niemal pewnego do najcięższego.
| Skutek | Podstawa | Wysokość |
|---|---|---|
| Zwrot odliczonego VAT z odsetkami | Art. 88 ust. 3a ustawy o VAT | 100% VAT z faktury plus odsetki za zwłokę |
| Dodatkowe zobowiązanie podatkowe | Art. 112b ust. 1 | Do 30% zakwestionowanej kwoty |
| Sankcja obniżona po korekcie | Art. 112b ust. 2 i 2a | Do 20% po kontroli podatkowej, do 15% w toku kontroli celno-skarbowej |
| Sankcja podwyższona | Art. 112c ust. 1 | 100%, gdy nabywca działał celowo albo wiedział o działaniu kontrahenta |
| Posługiwanie się nierzetelną fakturą | Art. 62 § 2 Kodeksu karnego skarbowego | Grzywna do 720 stawek dziennych albo więzienie |
| Używanie fikcyjnych faktur o znacznej wartości | Art. 271a i 277a Kodeksu karnego | Od 6 miesięcy do 8 lat, powyżej 10 mln zł od 5 do 25 lat |
Dwie rzeczy warto podkreślić. Po pierwsze, sankcja z art. 112b jest „do” 30%, a nie zawsze 30%. Od 2023 roku naczelnik bierze pod uwagę okoliczności, stopień naruszenia i działania podjęte przez podatnika po wykryciu problemu. Nabywca, który sam zauważył problem i go naprawił, jest w innej sytuacji niż ten, który czekał na kontrolę. Po drugie, art. 112b ust. 3 w ogóle wyłącza sankcję, jeśli korekta deklaracji i wpłata podatku z odsetkami nastąpią przed wszczęciem kontroli.
Do tego dochodzą koszty spoza podatków. Wydatek na pustą fakturę nie jest kosztem uzyskania przychodu, więc rośnie też podatek dochodowy. Jeśli zapłaciłeś powyżej 15 000 zł na rachunek spoza wykazu podatników VAT, dochodzi solidarna odpowiedzialność za VAT dostawcy. Ten drugi problem rozpisaliśmy osobno na stronie o zapłacie na rachunek spoza białej listy.
Dobra wiara nabywcy, co urząd bierze pod uwagę
Prawo do odliczenia można obronić. Trybunał Sprawiedliwości UE w wyrokach Kittel (C-439/04 i C-440/04) oraz Mahagében i Dávid (C-80/11 i C-142/11) przyjął, że nabywcy odbiera się odliczenie tylko wtedy, gdy wiedział albo powinien był wiedzieć, że uczestniczy w oszustwie. Polskie sądy administracyjne stosują tę samą regułę. Ciężar pokazania należytej staranności w praktyce spoczywa jednak na nabywcy, i to dokumentami z dnia transakcji, a nie z dnia kontroli.
Urząd zwykle pyta o pięć rzeczy:
- Czy sprawdziłeś dostawcę w rejestrach przed pierwszą płatnością. Status VAT, rachunek z faktury na liście wystawcy, wpis w KRS albo CEIDG. Zrzut ekranu bez daty waży mało. Dokument z identyfikatorem zapytania i godziną odczytu waży dużo.
- Czy cena miała sens gospodarczy. Towar kilka procent poniżej rynku od nowego dostawcy to dla urzędu sygnał, który powinien Cię zatrzymać.
- Kto był Twoim rozmówcą. Czy ta osoba była umocowana do działania za spółkę, jak nawiązano kontakt, czy spotkaliście się osobiście.
- Jak przebiegła dostawa. Dokumenty przewozowe, protokoły odbioru, numery partii, zdjęcia, korespondencja. To dowód, że towar przyszedł od tej firmy, a nie tylko że przyszedł.
- Czy sprawdzałeś dostawcę dalej, przy kolejnych fakturach. Jednorazowa weryfikacja sprzed roku nie chroni przed fakturą z miesiąca, w którym dostawcę wykreślono z VAT.
Szczegółowy katalog okoliczności, które skarbówka traktuje jako brak staranności, opisaliśmy we wpisie o należytej staranności w VAT. Jak przygotować się na samo wezwanie, pokazuje tekst o kontroli krzyżowej i dowodzie sprawdzenia kontrahenta.
Co zrobić, gdy podejrzewasz pustą fakturę w swoich księgach
- Sprawdź wystawcę w wykazie podatników VAT dziś i zapisz wynik. Status, data i podstawa ewentualnego wykreślenia albo odmowy rejestracji powiedzą Ci, co urząd już o nim wie. Wykreślenie z powodu braku kontaktu albo nieistnienia to poważny sygnał.
- Zbierz dowody transakcji, póki są dostępne. Umowa, zamówienie, WZ, list przewozowy, protokół odbioru, maile, numery telefonów, nazwiska kierowców. Za dwa lata połowy z tego nie odtworzysz.
- Oceń uczciwie, czy dowody obronią dobrą wiarę. Jeśli towar nie przyszedł albo przyszedł od kogoś innego, a przed zakupem nikt dostawcy nie sprawdzał, szanse w sporze są niewielkie.
- Rozważ korektę przed kontrolą. Wycofanie odliczenia w JPK_VAT z deklaracją i wpłata podatku z odsetkami przed wszczęciem kontroli zamyka temat bez dodatkowego zobowiązania. Po wszczęciu kontroli ta droga już nie daje pełnej ochrony.
- Przy dużej kwocie weź pełnomocnika. Gdy wchodzi w grę kodeks karny skarbowy, a zwłaszcza art. 271a Kodeksu karnego, strategię dobrze ustalić z doradcą podatkowym albo z pomocą adwokata lub radcy prawnego od spraw karnych skarbowych, zanim złożysz pierwsze wyjaśnienia.
Wystawca pustej faktury nie może jej „odkręcić” fakturą korygującą. Art. 108 ustawy o VAT nakazuje mu zapłacić wykazany podatek niezależnie od tego, czy transakcja się odbyła. Dla Ciebie oznacza to jedno: korekta po stronie wystawcy nie przywraca Ci prawa do odliczenia i nie zastępuje Twojej własnej korekty.
Jak nie dopuścić do pustej faktury przy następnym zakupie
Najtańszy moment na obronę przed pustą fakturą to minuta przed pierwszym przelewem do nowego dostawcy. Wystarczą trzy kontrole: status VAT z datą i podstawą ewentualnego wykreślenia, numer konta z faktury na liście rachunków wystawcy w wykazie i odpis aktualny KRS z datą rejestracji, kapitałem i zarządem. Wynik zapisujesz w PDF przy dokumencie zakupu.
W Businesses robisz to po wpisaniu NIP-u. Poziom Kontrola za 199 zł netto miesięcznie + 23% VAT daje 200 sprawdzeń z PDF-em potwierdzenia. Jeśli kupujesz od kilkudziesięciu dostawców, poziom Biuro za 399 zł netto + 23% VAT obejmuje monitoring kontrahentów, który zgłasza wykreślenie z VAT i zmianę rachunków w dniu, w którym pojawią się w rejestrze. Co dokładnie zawiera taki dokument, pokazuje strona raport z weryfikacji kontrahenta VAT.
Osobnym ryzykiem jest faktura prawdziwego dostawcy z podmienionym numerem konta. To nie jest pusta faktura, ale kończy się podobnie: pieniądze trafiają do słupa. Jak odróżnić jedno od drugiego, opisujemy we wpisie o tym, jak sprawdzić, czy faktura jest prawdziwa.
Pusta faktura, najczęstsze pytania
Czy pusta faktura daje prawo do odliczenia VAT?
Nie. Art. 88 ust. 3a ustawy o VAT wprost wyłącza odliczenie z faktury wystawionej przez podmiot nieistniejący albo dokumentującej czynność, której nie było. Wyjątkiem jest nabywca w dobrej wierze, który nie wiedział i przy zachowaniu należytej staranności nie mógł wiedzieć o oszustwie. Musi to jednak wykazać dowodami z dnia transakcji.
Jakie są konsekwencje pustej faktury dla nabywcy?
Nabywca oddaje odliczony VAT z odsetkami, dostaje dodatkowe zobowiązanie do 30% zakwestionowanej kwoty i traci koszt w podatku dochodowym. Jeśli urząd wykaże, że wiedział o oszustwie, sankcja rośnie do 100%. Świadome posługiwanie się pustą fakturą to też przestępstwo skarbowe, a przy dużych kwotach przestępstwo z Kodeksu karnego.
Czy można skorygować pustą fakturę?
Wystawca nie może jej anulować ani skorygować tak, żeby zniknął obowiązek zapłaty VAT, bo art. 108 ustawy o VAT nakazuje mu zapłacić podatek z każdej wystawionej faktury. Nabywca może natomiast skorygować własne rozliczenie i wycofać odliczenie. Zrobione przed wszczęciem kontroli, razem z wpłatą odsetek, zdejmuje sankcję z art. 112b.
Czy za pustą fakturę można iść do więzienia?
Tak, choć dotyczy to świadomego udziału. Art. 62 § 2 Kodeksu karnego skarbowego przewiduje grzywnę albo pozbawienie wolności za posługiwanie się nierzetelną fakturą. Przy fakturach o znacznej wartości art. 271a Kodeksu karnego przewiduje od 6 miesięcy do 8 lat, a powyżej 10 mln zł art. 277a od 5 do 25 lat. Nabywca w dobrej wierze tej odpowiedzialności nie ponosi.
Strona główna tego tematu
Dziewięć sygnałów firmy krzak w rejestrach i skutki faktury od niej dla nabywcy.
Dalej w tym temacie
Raport BIK firmowy i cena pakietów
ERIF raport o firmie i jego cena
Faktura powyżej 15 tys. bez split payment
Sprawdź pierwszego kontrahenta teraz
Wyszukiwarka działa bez zakładania konta. Konto dokłada dane z KRS, CEIDG i GUS, monitorowanie zmian, archiwum sprawdzeń i PDF z potwierdzeniem.
Bez karty. Jeden adres e-mail, nic więcej.