Spółka w likwidacji jako kontrahent a zapłata faktury i zgłoszenie wierzytelności
Dopisek „w likwidacji” w nazwie klienta albo dostawcy oznacza nowe osoby do rozmowy, trzymiesięczny termin na zgłoszenie należności i ryzyko podmiany konta. Rozpisujemy, co zrobić w pierwszym tygodniu.
30 września 2026, 7 min czytania. Tekst zespołu Businesses.
Sprawdź, zanim przeczytasz dalej
Wpisz NIP kontrahenta i zobacz odczyt z rejestru
Odczyt idzie na żywo do Wykazu podatników VAT Ministerstwa Finansów. Bez zakładania konta i bez limitu na tej stronie.
Nie masz numeru? Weź przykład: .
Wpisz NIP kontrahenta albo kliknij jeden z przykładów pod polem, żeby zobaczyć odczyt z Wykazu podatników VAT.
Nie ma tego numeru w wykazie Sprawdź numer Rejestr nie odpowiedział
ORLEN SPÓŁKA AKCYJNA
VAT: Czynny- NIP
- 774 000 14 54
- REGON
- 610188201
- KRS
- 0000028860
- Forma prawna
- Spółka akcyjna
- Data rejestracji
- 05.07.1993
- Adres
- CHEMIKÓW 7, 09-411 PŁOCK
- Rachunki w wykazie
- 236 w rejestrze Numery są zamaskowane w tym widoku. Pełne numery i porównanie z rachunkiem z faktury są w koncie.
Podmiot jest czynnym podatnikiem VAT, więc może wystawić Ci fakturę z VAT. W wykazie figuruje 236 rachunków rozliczeniowych, więc płatność powyżej 15 000 zł możesz bezpiecznie wysłać wyłącznie na jeden z nich. Podmiot ma wpis w KRS pod numerem 0000028860.
Odczyt z Wykazu podatników VAT Ministerstwa Finansów, 31.10.2026, 00:04. Identyfikator zapytania: kyZ0b-995b04h
Odczyt na żywo z Wykazu podatników VAT Ministerstwa Finansów. W koncie dochodzą dane z KRS, CEIDG i GUS, monitorowanie zmian oraz PDF z potwierdzeniem sprawdzenia.
Spółka w likwidacji nadal istnieje, ma osobowość prawną i może płacić faktury, ale reprezentują ją już likwidatorzy, a jej jedynym celem jest zakończenie interesów. Jeśli masz wobec niej należność, zgłoś ją likwidatorowi w ciągu trzech miesięcy od ogłoszenia o otwarciu likwidacji. Jeśli to Ty płacisz, sprawdź przed przelewem, kto może przyjąć pieniądze i na jaki rachunek.
Ten tekst jest dla osoby, która właśnie zobaczyła dopisek „w likwidacji” w nazwie klienta albo dostawcy: na fakturze, w odpisie KRS albo w piśmie od likwidatora. Po drugiej stronie są zwykle pieniądze, czyli niezapłacona faktura, zaliczka, kaucja albo umowa w toku. Rozpisujemy, co zmienia się w dniu otwarcia likwidacji, jakie terminy biegną dla wierzyciela i co zrobić w pierwszym tygodniu.
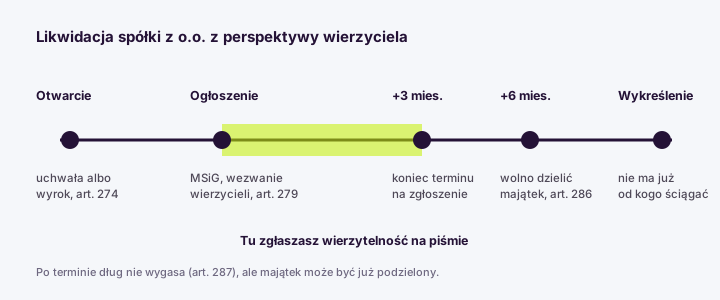
Co zmienia się w dniu otwarcia likwidacji
Likwidacja otwiera się z dniem uchwały wspólników o rozwiązaniu spółki, uprawomocnienia się wyroku sądu albo zaistnienia innej przyczyny rozwiązania (art. 274 § 1 KSH). Od tego dnia spółka działa pod nazwą z dodatkiem „w likwidacji” i zachowuje osobowość prawną (art. 274 § 2 i 3). Nie znika więc z dnia na dzień, a Twoja umowa nie wygasa sama z siebie.
Zmienia się za to cel spółki i osoby, z którymi rozmawiasz. Tabela zestawia to, co widzisz w rejestrach, z tym, co z tego wynika dla kontrahenta.
| Co się zmienia | Przepis | Co to znaczy dla Ciebie |
|---|---|---|
| Nazwa z dopiskiem „w likwidacji” | Art. 274 § 2 KSH | Faktury i pisma mają nosić nową nazwę. Stara nazwa na fakturze od takiej spółki to sygnał do pytania. |
| Zarząd zastępują likwidatorzy | Art. 276 § 1 KSH | Najczęściej to ci sami ludzie, ale teraz w roli likwidatorów. Umowa czy ugoda wymaga ich podpisu. |
| Nowy sposób reprezentacji | Art. 276 § 1¹ KSH | Określa go umowa spółki, uchwała albo sąd. Może być inny niż sposób reprezentacji zarządu. |
| Cel spółki to zakończenie interesów | Art. 282 § 1 KSH | Likwidator ściąga należności, spłaca długi i sprzedaje majątek. Nowe interesy tylko do ukończenia spraw w toku. |
| Wezwanie wierzycieli | Art. 279 KSH | Ogłoszenie w Monitorze Sądowym i Gospodarczym otwiera trzymiesięczny termin na zgłoszenie wierzytelności. |
| Zakaz podziału majątku przez 6 miesięcy | Art. 286 § 1 KSH | Wspólnicy nie dostaną nic przed upływem 6 miesięcy od ogłoszenia i przed zaspokojeniem lub zabezpieczeniem wierzycieli. |
Dopisek w nazwie widać od razu w odpisie aktualnym KRS, a jeśli sprawdzasz kontrahenta regularnie, zauważysz go przy najbliższym odczycie. Jak czytać pozostałe pola odpisu przed umową, od kapitału po sposób reprezentacji, pokazujemy na stronie jak sprawdzić spółkę z o.o.
Spółka w likwidacji jest Twoim dłużnikiem
To najczęstszy przypadek i najbardziej pilny. Likwidator ma obowiązek spłacić zobowiązania spółki, ale spłaca te, o których wie. Faktura w Twoim systemie sprzedaży nie jest dla niego zgłoszeniem, nawet jeśli leży w jego księgach.
- Znajdź ogłoszenie o otwarciu likwidacji. Likwidatorzy ogłaszają je w Monitorze Sądowym i Gospodarczym z wezwaniem wierzycieli do zgłoszenia wierzytelności w terminie trzech miesięcy (art. 279 KSH). Data ogłoszenia, a nie data uchwały, otwiera ten termin.
- Zgłoś wierzytelność na piśmie. Adres spółki i likwidatorów jest w odpisie KRS. W piśmie podaj numery faktur, kwoty, terminy płatności i odsetki, dołącz kopie dokumentów i wyślij listem poleconym za potwierdzeniem odbioru. Mail to za mało na dowód.
- Nie przestawaj dochodzić należności. Zgłoszenie nie wstrzymuje biegu przedawnienia ani nie zastępuje pozwu. Jeśli likwidator nie płaci wymagalnej faktury, wezwanie do zapłaty, nakaz zapłaty i egzekucja działają tak samo jak przed likwidacją, bo spółka ma pełną osobowość prawną.
- Rozlicz VAT z niezapłaconej faktury. Po 90 dniach od terminu płatności możesz skorygować podatek należny w ramach ulgi na złe długi (art. 89a ust. 1a ustawy o VAT). Warunek, że dłużnik nie może być w likwidacji, został uchylony, więc likwidacja dłużnika nie zamyka Ci tej drogi. Musisz być czynnym podatnikiem VAT na dzień przed złożeniem deklaracji, a od końca roku wystawienia faktury nie mogą minąć 3 lata.
Korektę z ulgi na złe długi ujmuje osoba, która prowadzi Twoje księgi. Jeśli robi to biuro rachunkowe, dobrze, żeby dostało od Ciebie listę faktur po terminie z datami i kwotami, bo termin 90 dni liczy się od każdej faktury osobno. W programie dla biura rachunkowego taka lista powstaje z zestawienia nierozliczonych należności, zamiast z pamięci. Jeśli spółka po korekcie zapłaci, podatek zwiększasz w okresie, w którym dostałeś pieniądze (art. 89a ust. 4).
Co, jeśli spóźnisz się ze zgłoszeniem
Termin z art. 279 nie jest terminem zawitym i nie gasi długu. Art. 287 § 1 KSH pozwala wierzycielowi, który nie zgłosił się w terminie albo nie był spółce znany, żądać zaspokojenia z majątku jeszcze niepodzielonego. Problem w tym, że po sześciu miesiącach od ogłoszenia wspólnicy mogą już dostać swoje części majątku. Kto odebrał je w dobrej wierze, nie musi ich oddawać (art. 287 § 2). Spóźnienie oznacza więc wyścig z podziałem majątku, a po wykreśleniu spółki z KRS nie ma już od kogo ściągać.
Dlatego przy każdym kliencie, któremu sprzedajesz z terminem płatności, liczy się czas, w którym dowiesz się o likwidacji. Kilka dni to różnica między zgłoszeniem w terminie a pismem wysłanym po podziale majątku.
Spółka w likwidacji jest Twoim dostawcą albo odbiorcą płatności
Tu ryzyko jest odwrotne: to Ty masz zapłacić. Spółka w likwidacji ma prawo przyjmować należności, bo ściąganie wierzytelności jest jednym z zadań likwidatora. Przed przelewem sprawdź trzy rzeczy.
| Co sprawdzić | Gdzie | Dlaczego |
|---|---|---|
| Kto podpisał fakturę, korektę albo prośbę o zmianę konta | Odpis KRS, likwidatorzy i sposób reprezentacji | Po otwarciu likwidacji osoba z dawnego zarządu nie musi już być uprawniona do działania za spółkę. |
| Czy rachunek z faktury należy do spółki | Wykaz podatników VAT | Likwidacja to dobry moment na podmianę konta w mailu. Przy płatności powyżej 15 000 zł konto spoza wykazu kosztuje Cię koszt podatkowy. |
| Status VAT spółki | Wykaz podatników VAT | Spółka, która przestała rozliczać VAT w trakcie likwidacji, może zostać wykreślona z rejestru. Faktura z VAT od podmiotu wykreślonego wymaga wyjaśnienia przed odliczeniem. |
Pismo z nowym numerem rachunku, które przychodzi razem z informacją o likwidacji, to klasyczny moment podmiany konta. Zanim zmienisz dane w systemie płatności, potwierdź numer w wykazie i telefonicznie pod numerem, który już znasz. Jak wygląda taka próba i jak ją zatrzymać, opisujemy we wpisie o business email compromise i podmianie rachunku.
Umowa w toku ze spółką w likwidacji
Umowa zawarta przed otwarciem likwidacji wiąże dalej. Likwidator może ją dokończyć, bo to „sprawa w toku”, może też ją wypowiedzieć na zasadach z samej umowy. Nowej umowy, która nie służy zakończeniu interesów, spółka zawierać nie powinna (art. 282 § 1 KSH). Jeśli likwidator proponuje Ci duży nowy kontrakt, zapytaj wprost, jak wiąże się on z likwidacją, i poproś o płatność z góry albo zabezpieczenie.
Przy umowach długoterminowych, na przykład najmie, serwisie czy dostawach w abonamencie, ustal z likwidatorem na piśmie datę zakończenia i rozliczenie kaucji. Kaucja to Twoja wierzytelność jak każda inna, więc też ją zgłoś w terminie z art. 279.
Jak dowiedzieć się o likwidacji na czas
Ogłoszenia w Monitorze nikt nie czyta codziennie, a pismo od likwidatora nie zawsze trafia do właściwej osoby. Praktyczne są dwa sposoby. Pierwszy to odczyt odpisu KRS przy każdym nowym zamówieniu na termin, bo dopisek „w likwidacji” w nazwie widać od dnia wpisu, a likwidatorów i sposób reprezentacji w dziale 6 odpisu. Drugi to monitoring kontrahentów, który co dzień porównuje odczyt z poprzednim i wysyła alert przy zmianie zarządu, adresu, rachunków i statusu VAT. Likwidacja rzadko przychodzi sama: spółka, która kończy działalność, zamyka konta, zmienia adres na biuro likwidatora albo przestaje rozliczać VAT, i każda z tych zmian trafia do alertu. Szerszy obraz rynku dają zestawienia, które zbierają upadłości firm i zmiany w KRS z całej branży, więc łatwiej zauważyć, że kłopoty dotykają też dostawców i odbiorców twojego kontrahenta.
Przy kilkudziesięciu odbiorcach z kredytem kupieckim to kwestia pieniędzy, nie wygody. Jeden klient w likwidacji, o którym dowiesz się po podziale majątku, to faktura spisana na straty. Zestawienie limitów i poziomów znajdziesz w cenniku, a pełną procedurę sprawdzania kontrahentów na stronie sprawdzanie kontrahenta.
Spółka w likwidacji w pytaniach kontrahentów
Czy spółka w likwidacji może wystawiać faktury?
Tak. Spółka w likwidacji zachowuje osobowość prawną i może wystawiać faktury, na przykład przy sprzedaży majątku albo dokończeniu umów. Faktura powinna nosić nazwę z dopiskiem „w likwidacji”. Odliczenie VAT z takiej faktury zależy od tego, czy spółka nadal jest czynnym podatnikiem, co sprawdzisz w wykazie podatników VAT.
Kto reprezentuje spółkę w likwidacji?
Likwidatorzy. Z mocy art. 276 § 1 KSH są nimi członkowie zarządu, chyba że umowa spółki albo uchwała wspólników wyznacza inne osoby, a sąd może ustanowić likwidatora sam. Sposób reprezentacji w likwidacji określa umowa, uchwała albo orzeczenie sądu. Aktualnych likwidatorów pokazuje odpis KRS.
Ile czasu ma wierzyciel na zgłoszenie wierzytelności w likwidacji spółki?
Trzy miesiące od dnia ogłoszenia o otwarciu likwidacji w Monitorze Sądowym i Gospodarczym (art. 279 KSH). Po tym terminie dług nie wygasa i nadal można żądać zapłaty z majątku jeszcze niepodzielonego (art. 287 § 1), ale po sześciu miesiącach od ogłoszenia wspólnicy mogą już dostać majątek, więc spóźnienie realnie zmniejsza szansę na zapłatę.
Czy można skorzystać z ulgi na złe długi, gdy dłużnik jest w likwidacji?
Tak. Warunek, że dłużnik nie może być w trakcie likwidacji, został z art. 89a ustawy o VAT uchylony. Wystarczy, że faktura nie została zapłacona w ciągu 90 dni od terminu płatności, wierzyciel jest czynnym podatnikiem VAT na dzień przed złożeniem deklaracji, a od końca roku wystawienia faktury nie minęły 3 lata.
Strona główna tego tematu
Odpis KRS, reprezentacja, kapitał i zarząd spółki przed umową.
Dalej w tym temacie
Wyciąg z KRS i wydruk z KRS, jak pobrać i ile kosztuje
Jak sprawdzić firmę w KRS i co znaczą działy wpisu
Ulga sponsoringowa i sponsoring klubu sportowego
Sprawdź pierwszego kontrahenta teraz
Wyszukiwarka działa bez zakładania konta. Konto dokłada dane z KRS, CEIDG i GUS, monitorowanie zmian, archiwum sprawdzeń i PDF z potwierdzeniem.
Bez karty. Jeden adres e-mail, nic więcej.